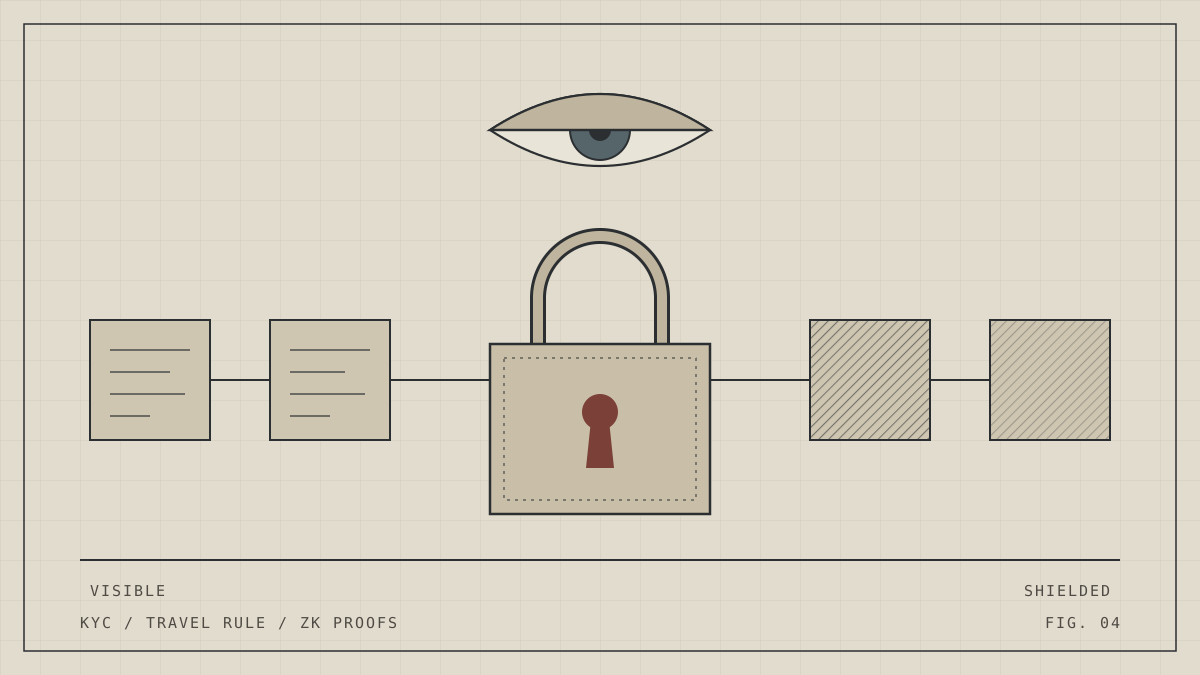
Публічні блокчейни від початку суперечили самі собі: кожна транзакція видима всім, але учасники приховані за псевдонімними адресами. Довгий час цей баланс влаштовував і користувачів, і регуляторів. У 2027 році він може остаточно порушитися — нові вимоги щодо ідентифікації клієнтів зустрічаються з технологіями, які роблять транзакції дедалі приватнішими. Саме приватність має всі шанси стати головною точкою конфлікту на крипторинку.
Чому конфлікт загострюється саме зараз
Регуляторний тиск на анонімність наростав поступово. Спочатку з'явилися вимоги KYC для бірж, потім так зване правило подорожі, що зобов'язує постачальників послуг передавати дані про відправника й отримувача разом із переказом. Наступний крок у Європейському Союзі — регламент про протидію відмиванню коштів, що застосовуватиметься з липня 2027 року. Він забороняє постачальникам криптоактивних послуг вести анонімні рахунки та обслуговувати активи з вбудованими механізмами анонімізації.
Правило подорожі (travel rule) — вимога, за якою фінансова установа, що здійснює переказ, має передати установі-отримувачу ідентифікаційні дані відправника і бенефіціара. Для цифрових активів його впроваджено за рекомендаціями FATF.
Водночас попит на приватність зростає не лише серед тих, хто хоче приховати незаконну діяльність. Компанії не бажають, щоб конкуренти бачили їхні платежі постачальникам. Фонди не хочуть розкривати стратегії. Звичайні користувачі розуміють, що одна прив'язка адреси до імені робить відкритою всю їхню фінансову історію.
Аргументи сторін
Позиція регуляторів зрозуміла: фінансова система не може працювати без можливості відстежити походження коштів. Без цього неможливо ефективно протидіяти відмиванню грошей, фінансуванню тероризму та обходу санкцій.
Прихильники приватності наводять інші аргументи:
- прозорість публічного блокчейну значно перевищує те, що бачить будь-хто стосовно звичайного банківського рахунку;
- фінансова приватність є частиною права на приватне життя і захисту персональних даних;
- централізовані бази даних KYC стають привабливою ціллю для витоків і зловживань;
- повна відкритість транзакцій створює ризики фізичної безпеки для власників великих сум.
Конфлікт полягає не у виборі між прозорістю і анонімністю, а в питанні, хто саме, за яких умов і в якому обсязі має право бачити фінансові дані.
Технології, що пропонують компроміс
Криптографія вже пропонує інструменти, які дозволяють не обирати між крайнощами. Найперспективнішими вважаються такі підходи:
Докази з нульовим розголошенням. Вони дозволяють довести певне твердження — наприклад, що користувач пройшов верифікацію або не перебуває в санкційному списку — не розкриваючи самих даних. Регулятор отримує гарантію відповідності, а користувач зберігає конфіденційність.
Вибіркове розкриття. Транзакції залишаються приватними для загалу, але власник може надати ключ перегляду аудитору, податковому органу чи банку. Це наближає блокчейн до звичної моделі, коли банківська таємниця існує, але не є абсолютною.
Пули з перевіреними учасниками. Механізми змішування коштів, у яких беруть участь лише користувачі, що довели легальне походження коштів. Вони дозволяють відокремити приватність добросовісних учасників від анонімності правопорушників.
Цифрова ідентичність. Багаторазові верифіковані посвідчення, що зберігаються в гаманці користувача, а не в базі кожного постачальника послуг, зменшують кількість копій персональних даних в обігу.
Що може статися у 2027 році
Найімовірніший сценарій — розшарування ринку за рівнем приватності. Регульовані платформи працюватимуть лише з повністю ідентифікованими клієнтами та активами без механізмів анонімізації. Приватні протоколи продовжать існувати, але доступ до них із регульованого сегмента стане складнішим, а кошти, що пройшли через них, частіше потраплятимуть під посилену перевірку.
Водночас саме тиск 2027 року може прискорити впровадження компромісних технологій. Якщо регулятори визнають докази з нульовим розголошенням і вибіркове розкриття як прийнятні способи виконання вимог, приватність перестане бути протилежністю комплаєнсу і стане його частиною.
- для бізнесу важливо вже зараз оцінити, які дані про клієнтів і транзакції він справді мусить зберігати, а які можна перевіряти без зберігання;
- для розробників — закладати можливість вибіркового розкриття в архітектуру продуктів;
- для користувачів — розуміти, що приватність у регульованому середовищі означатиме контрольований доступ до даних, а не їхню повну відсутність.
Конфлікт навколо приватності навряд чи завершиться перемогою однієї зі сторін. Але від того, як його буде врегульовано, залежатиме, чи зможе блокчейн стати частиною масової фінансової інфраструктури, не втративши властивостей, заради яких його створювали.
Матеріал підготовлено редакцією на основі відкритих джерел і нормативних документів. Він має інформаційний характер і не є інвестиційною чи юридичною порадою.