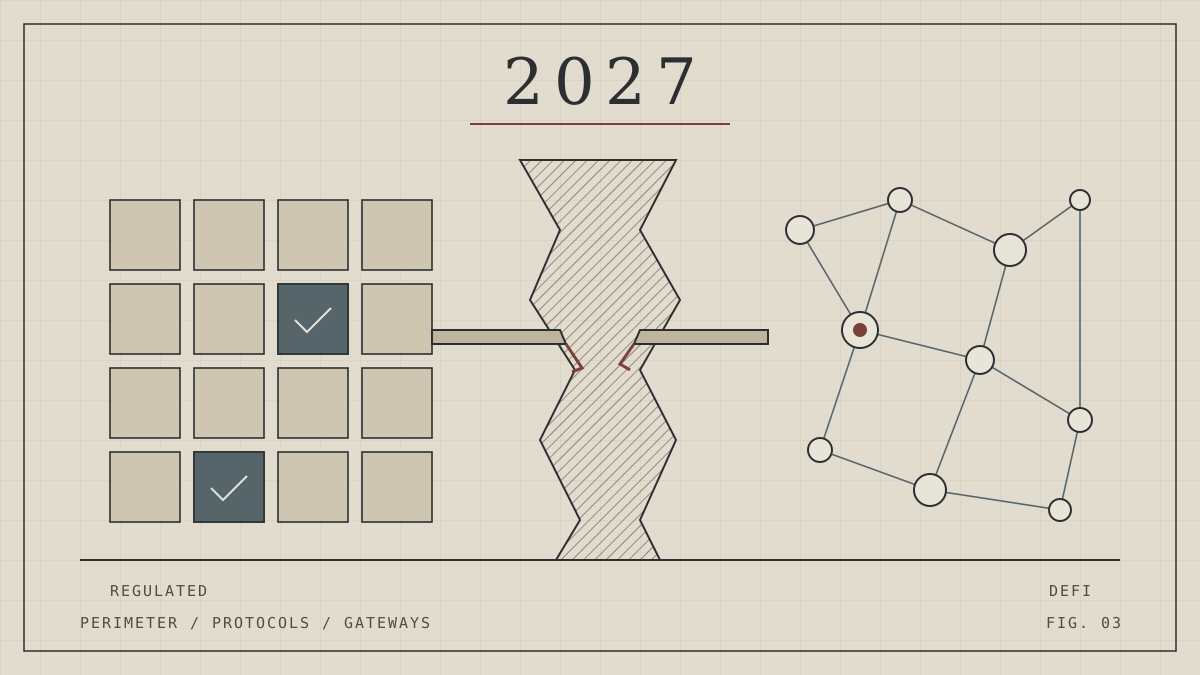
2027 рік може стати точкою, коли регульований сегмент ринку цифрових активів остаточно оформиться як окрема система з власними правилами, учасниками й ліквідністю. Децентралізовані фінанси, навпаки, залишаються середовищем, де немає звичного посередника, на якого можна покласти обов'язки. Питання полягає в тому, чи стане межа між цими світами глибшою, чи навпаки — з'являться механізми, що їх поєднають.
Чому саме 2027 рік
До 2027 року низка регуляторних ініціатив переходить від етапу ухвалення до етапу повного застосування. У Європейському Союзі завершується перехідний період для постачальників криптоактивних послуг за регламентом MiCA, а з липня 2027 року починає застосовуватися новий регламент про протидію відмиванню коштів, який прямо забороняє постачальникам послуг вести анонімні рахунки. Паралельно запрацює автоматичний обмін податковою інформацією про операції з криптоактивами між державами.
Кожна з цих ініціатив окремо виглядає логічним продовженням фінансового регулювання. Разом вони формують середовище, в якому будь-яка діяльність через ліцензованого посередника стає повністю прозорою для наглядових органів.
Де проходить межа між двома ринками
Більшість регуляторних рамок побудовані навколо поняття постачальника послуг — юридичної особи, яку можна ліцензувати, перевірити й притягнути до відповідальності. Європейське законодавство окремо зазначає, що послуги, які надаються повністю децентралізовано, без жодного посередника, не підпадають під дію MiCA.
DeFi (decentralized finance) — сукупність фінансових сервісів, що працюють на основі смарт-контрактів у публічних блокчейнах без участі традиційного посередника: обмін, кредитування, деривативи, управління ліквідністю.
Проблема в тому, що «повна децентралізація» на практиці трапляється рідко. Більшість протоколів мають команду розробників, фонд, токен управління, вебінтерфейс або адміністративні ключі. Кожен із цих елементів може стати точкою, до якої регулятор застосує вимоги. Відтак межа між регульованим ринком і DeFi проходить не між технологіями, а між різними ступенями контрольованості.
Три можливі сценарії
Фрагментація ліквідності. Регульовані учасники — банки, фонди, ліцензовані біржі — взаємодіють лише з перевіреними контрагентами і верифікованими пулами. Відкриті протоколи зберігають свою аудиторію, але втрачають доступ до інституційного капіталу. Ціни на одні й ті самі активи в двох сегментах можуть розходитися, а перехід між ними стає дорожчим.
Дозвільний DeFi. Частина протоколів створює окремі середовища з обов'язковою верифікацією учасників, щоб залучити регульований капітал. Технологія залишається децентралізованою, але доступ — ні. Це вже не повноцінний DeFi, а гібрид, який регулятори можуть прийняти як компроміс.
Регуляторний арбітраж. Розробники й користувачі мігрують до юрисдикцій із м'якшим підходом, а сервіси формально відмовляються обслуговувати користувачів із суворіших країн. Розрив у цьому випадку стає не лише технологічним, а й географічним.
Точки, де системи все одно перетинаються
Навіть за найжорсткішого сценарію повної ізоляції не відбудеться. Існують ланки, через які два ринки залишаються пов'язаними:
- стейблкоїни — регульовані емітенти випускають токени, які одночасно обертаються і на біржах, і в DeFi-протоколах;
- точки входу й виходу — обмін фіатних коштів на цифрові активи майже завжди відбувається через ліцензованого посередника;
- вебінтерфейси та гаманці — компанії, які їх розробляють, мають юридичну адресу й можуть стати об'єктом регулювання;
- токенізовані активи — облігації та фонди в блокчейні потребують інфраструктури, яку часто розробляли саме для DeFi.
Регулятори навряд чи зможуть контролювати протоколи напряму, але вони цілком здатні контролювати місця, де протоколи зустрічаються з реальною економікою.
Що це означає для учасників ринку
Для інституцій головне питання 2027 року — не чи працювати з DeFi, а як документувати кожну таку взаємодію відповідно до вимог комплаєнсу. Для команд протоколів — наскільки далеко вони готові піти у бік верифікації, не втративши відкритості, яка становить їхню основну цінність. Для користувачів — розуміння того, що доступ до одних і тих самих продуктів може суттєво відрізнятися залежно від того, через кого і з якої країни вони працюють.
Найімовірніше, новий розрив справді з'явиться, але не як стіна, а як система шлюзів з різною пропускною здатністю. Ті учасники, які заздалегідь продумають, через які шлюзи проходитимуть їхні кошти й дані, отримають перевагу в середовищі, де правила остаточно усталюються.
Матеріал підготовлено редакцією на основі відкритих джерел і нормативних документів. Він має інформаційний характер і не є інвестиційною чи юридичною порадою.